

 خانه
 اخبار روز حوزه تجارت
 داستان بازرگانی ماندگار
 با مجموعه ماندگار در تماس باشید
سبد سرمایهگذاری متعادل چیست؟
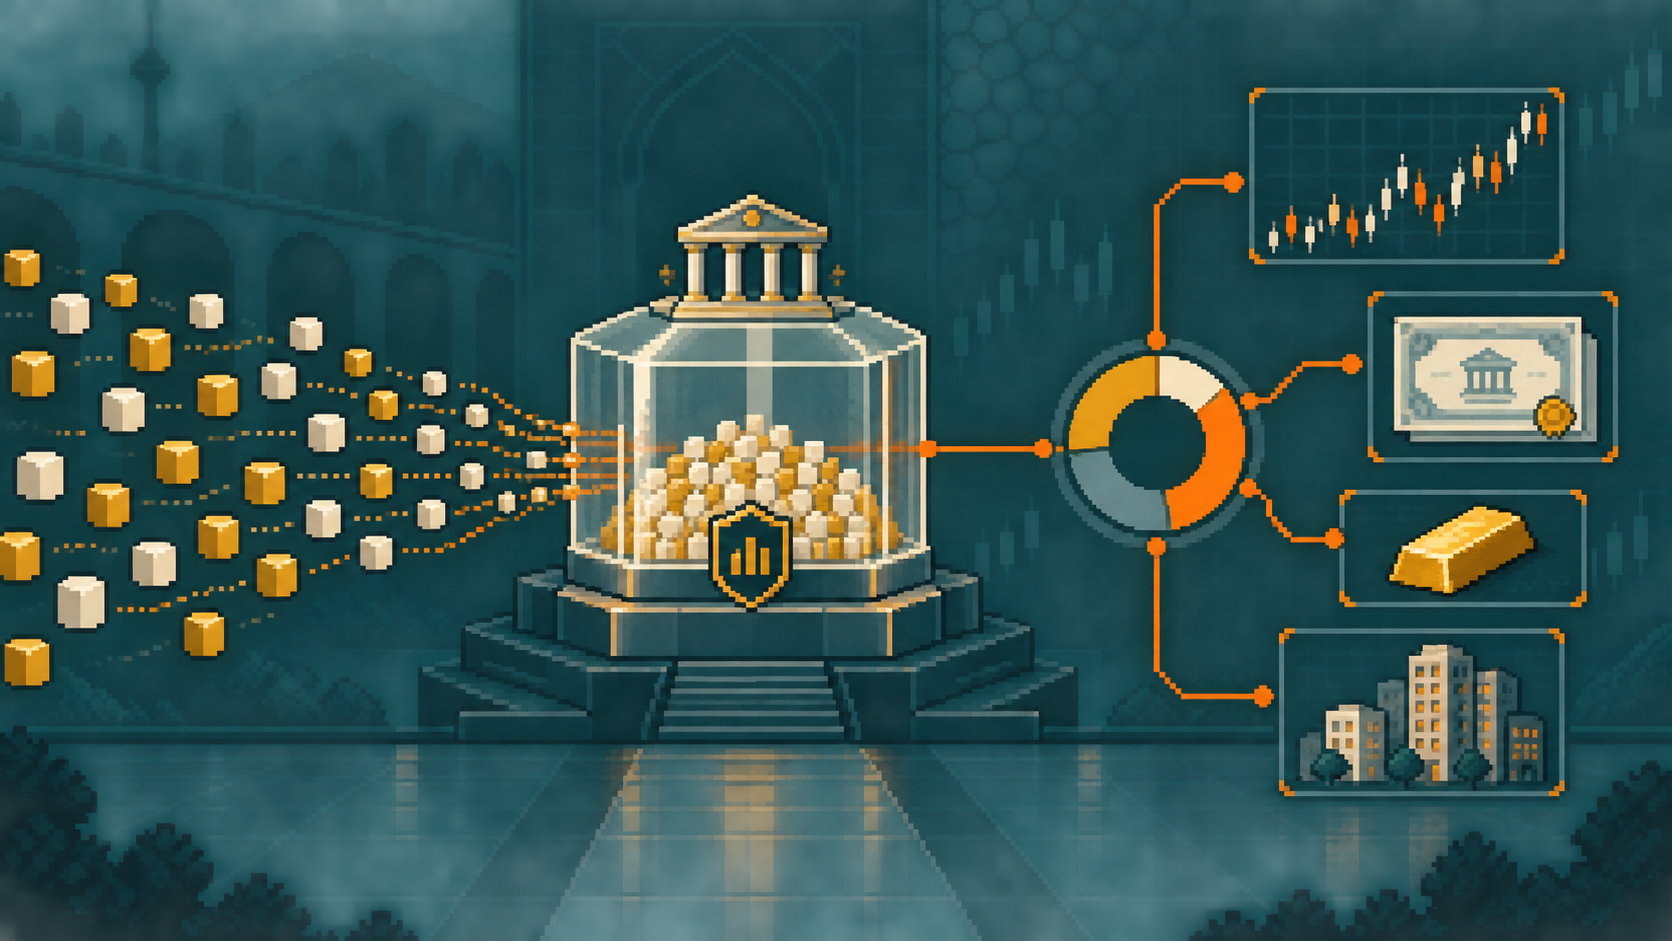
سبد سرمایهگذاری یا پرتفوی مجموعهای از داراییهاست که یک سرمایهگذار با هدف حفظ ارزش سرمایه، کسب بازده یا رسیدن به یک هدف مالی مشخص در اختیار دارد. این داراییها میتوانند شامل سهام، صندوقهای سرمایهگذاری، اوراق با درآمد ثابت، طلا، وجه نقد و در صورت تناسب با شرایط فرد، سایر ابزارهای مالی باشند.
وقتی از «سبد سرمایهگذاری متعادل» صحبت میکنیم، منظور سبدی است که ترکیب داراییهای آن با توجه به سطح ریسکپذیری، بازده مورد انتظار، افق زمانی و اهداف مالی سرمایهگذار تعیین شده باشد. چنین سبدی تلاش میکند وابستگی سرمایه به یک بازار، صنعت یا دارایی خاص را کاهش دهد.
برای مثال، اگر بخش بزرگی از سرمایه فرد فقط در سهام یک شرکت قرار داشته باشد، یک اتفاق منفی برای همان شرکت میتواند اثر قابلتوجهی بر کل سرمایه او بگذارد. اما در یک سبد متنوع، سرمایه میان داراییهای مختلف توزیع میشود و در نتیجه، اثر ریسکهای مربوط به یک دارایی یا بخش خاص میتواند محدودتر شود. البته هیچ سبدی بدون ریسک نیست. حتی یک پرتفوی متنوع نیز ممکن است در بعضی دورهها کاهش ارزش داشته باشد.
هدف اصلی تنوعبخشی حذف کامل ریسک نیست، بلکه کاهش ریسکهای قابلاجتناب و مدیریت بهتر نوسانات سبد است.
اصول مهم برای ساخت یک سبد سرمایهگذاری متعادل
۱. هدف سرمایهگذاری را مشخص کنید
اولین قدم برای ساخت یک سبد سرمایهگذاری مناسب، مشخص کردن هدف است. سرمایهگذاری برای خرید خانه، حفظ ارزش پول، تأمین هزینه تحصیل، بازنشستگی یا افزایش سرمایه در بلندمدت، هرکدام میتوانند به ترکیب متفاوتی از بازده مورد انتظار و سطح ریسک پذیری لازم و دوره ی انتظار برای کسب نتیجه نیاز داشته باشند.
هدف سرمایهگذاری بهتر است تا حد امکان مشخص و قابل اندازهگیری باشد. بهجای اینکه فقط بگوییم «میخواهم سرمایهام بیشتر شود»، بهتر است بدانیم چه مقدار سرمایه در اختیار داریم، چه میزان بازدهی انتظار داریم، چه زمانی به این پول نیاز خواهیم داشت و تا چه اندازه میتوانیم نوسان ارزش سرمایه را تحمل کنیم.
هرچه هدف و زمان استفاده از سرمایه روشنتر باشد، انتخاب ترکیب مناسب داراییها نیز منطقیتر و هدفمندتر خواهد شد.
۲. افق زمانی سرمایهگذاری را تعیین کنید
افق زمانی یعنی مدت زمانی که انتظار داریم سرمایهگذاری خود را حفظ کنیم یا تا رسیدن به هدف مالی به سرمایه نیاز نداشته باشیم. هرچه افق زمانی کوتاهتر باشد، معمولاً توجه به نقدشوندگی و کنترل نوسانات اهمیت بیشتری پیدا میکند؛ زیرا فرصت کمتری برای جبران افتهای احتمالی بازار وجود دارد.
در مقابل، سرمایهگذاری با افق بلندمدت ممکن است امکان پذیرش نوسانات بیشتری را فراهم کند، زیرا سرمایهگذار زمان بیشتری برای عبور از دورههای افت بازار دارد.
برای مثال، فردی که احتمال میدهد طی چند ماه آینده به بخش بزرگی از سرمایه خود نیاز داشته باشد، معمولاً نباید تمام دارایی خود را در گزینههای پرنوسان قرار دهد. در مقابل، فردی با افق چندساله میتواند با توجه به میزان ریسکپذیری و هدف خود، سهم بیشتری از داراییهای رشدمحور را در سبد در نظر بگیرد.
۳. میزان تحمل و توان پذیرش ریسک را بشناسید
ریسکپذیری فقط به این معنا نیست که فرد روی کاغذ خود را «ریسکپذیر» بداند. باید بررسی شود اگر ارزش سبد سرمایهگذاری در یک دوره کاهش قابلتوجهی پیدا کند، فرد از نظر روانی چه واکنشی نشان میدهد و از نظر مالی تا چه اندازه توان تحمل این کاهش را دارد.
تحمل ریسک و توان پذیرش ریسک همیشه یکسان نیستند. ممکن است فردی از نظر شخصیتی نوسانات بازار را بهخوبی تحمل کند، اما به دلیل نیاز به پول در آینده نزدیک، بدهی یا تعهدات مالی، امکان پذیرش زیان قابلتوجه را نداشته باشد.
بنابراین، سطح ریسک مناسب باید با شرایط واقعی مالی، افق زمانی، اهداف و واکنش فرد به نوسانات بازار هماهنگ باشد.
در اپلیکیشن کروکودیل شما میتونید میزان ریسک پذیری خود را بسنجید
چه داراییهایی میتوانند در یک پرتفوی قرار بگیرند؟
سهام و صندوقهای سهامی
سهام میتواند یکی از اجزای اصلی بخش رشد یک پرتفوی باشد. در کنار خرید مستقیم سهام، صندوقهای سهامی نیز برای افرادی که ترجیح میدهند بهصورت غیرمستقیم و از طریق یک سبد تحت مدیریت حرفهای در بازار سهام سرمایهگذاری کنند، قابل بررسی هستند.
سهام و صندوقهای سهامی معمولاً نسبت به ابزارهای درآمد ثابت نوسانات بیشتری دارند؛ بنابراین میزان سرمایهای که به این بخش اختصاص پیدا میکند باید با افق زمانی، اهداف مالی و سطح ریسک قابلقبول برای سرمایهگذار هماهنگ باشد.
صندوقها و ابزارهای درآمد ثابت
صندوقهای درآمد ثابت، اوراق و سایر ابزارهای کمریسکتر میتوانند بخش باثباتتر یک پرتفوی را تشکیل دهند. این ابزارها معمولاً نسبت به سهام نوسانات کمتری دارند و میتوانند به کنترل نوسان کلی سبد کمک کنند.
وجود این بخش به سرمایهگذار اجازه میدهد بدون خارج کردن تمام سرمایه از بازارهای مالی، بخشی از پرتفوی خود را به ابزارهایی با ریسک پایینتر اختصاص دهد. البته ابزارهای درآمد ثابت نیز کاملاً بدون ریسک نیستند و از نظر بازده، نقدشوندگی، سررسید و نوع ریسک با یکدیگر تفاوت دارند.
طلا و صندوقهای طلا
طلا یکی از داراییهایی است که بسیاری از سرمایهگذاران برای تنوعبخشی و حفظ ارزش سرمایه در بلندمدت مورد توجه قرار میدهند. در ایران، قیمت طلا بهشدت تحت تأثیر دو عامل مهم، یعنی قیمت جهانی طلا و نرخ ارز داخلی قرار دارد و به همین دلیل ممکن است در برخی دورهها رفتاری متفاوت از سایر بخشهای پرتفوی داشته باشد.
برای سرمایهگذاری در طلا میتوان بسته به شرایط فرد، گزینههایی مانند طلای فیزیکی یا صندوقهای سرمایهگذاری طلا را بررسی کرد. هرکدام از این روشها از نظر نحوه خرید و فروش، هزینهها، ریسک نگهداری، نقدشوندگی و سهولت معامله ویژگیهای متفاوتی دارند. بنابراین انتخاب میان آنها باید با هدف و شرایط سرمایهگذار هماهنگ باشد.
وجه نقد و داراییهای نقدشونده
نگهداری بخشی از منابع مالی به شکل وجه نقد یا ابزارهای با نقدشوندگی بالا میتواند انعطاف بیشتری برای مدیریت سرمایه ایجاد کند. این منابع میتوانند برای نیازهای کوتاهمدت یا استفاده از فرصتهای احتمالی سرمایهگذاری در دسترس باشند.
یکی از اشتباهات رایج این است که فرد تمام منابع مالی خود را وارد سرمایهگذاری کند و سپس برای تأمین یک هزینه ضروری و پیشبینینشده مجبور شود داراییهای خود را در زمان نامناسب بفروشد. به همین دلیل، بهتر است منابع مورد نیاز برای هزینههای جاری و شرایط اضطراری از سرمایهای که با هدف بلندمدت وارد بازار میشود، تفکیک شوند.
در نهایت، وجود هرکدام از این داراییها در پرتفوی به معنای مناسب بودن آن برای همه افراد نیست. انتخاب نوع دارایی و وزن آن در سبد باید بر اساس هدف، افق زمانی، نیاز به نقدشوندگی و سطح ریسک مناسب برای هر سرمایهگذار انجام شود.
اشتباهات رایج هنگام ساخت سبد سرمایهگذاری
تمرکز بیش از حد روی یک دارایی
قرار دادن بخش بزرگی از سرمایه در یک سهم، یک صنعت یا یک طبقه دارایی، ریسک تمرکز را افزایش میدهد. حتی اگر سرمایهگذار نسبت به آن دارایی اطمینان زیادی داشته باشد، یک تغییر ناگهانی در شرایط شرکت، صنعت یا بازار میتواند بخش قابلتوجهی از پرتفوی را تحت تأثیر قرار دهد. تنوعبخشی مناسب میتواند وابستگی سبد به یک عامل خاص را کاهش دهد.
خرید دارایی فقط به دلیل رشد اخیر
عملکرد گذشته یک دارایی تضمینکننده عملکرد آینده نیست. یکی از رفتارهای رایج در بازار، خرید یک دارایی پس از رشد شدید آن و صرفاً به دلیل ترس از جا ماندن یا FOMO است. تصمیم برای ورود به یک دارایی بهتر است بر اساس هدف سرمایهگذاری، سطح ریسک، ارزشگذاری و نقش آن دارایی در ترکیب کلی سبد انجام شود، نه صرفاً بر اساس هیجان بازار.
نداشتن برنامه برای بازبینی و خروج
ساخت سبد سرمایهگذاری یک تصمیم یکباره نیست. شرایط اقتصادی، اهداف مالی فرد و وزن داراییها در طول زمان تغییر میکنند. اگر سرمایهگذار سبد خود را بهصورت دورهای بررسی نکند، ممکن است ترکیب پرتفوی بهتدریج از ساختار اولیه و سطح ریسک مورد نظر فاصله بگیرد.
همچنین بهتر است پیش از سرمایهگذاری مشخص باشد تحت چه شرایطی وزن یک دارایی کاهش پیدا میکند، از سبد خارج میشود یا دوباره متعادل میشود.
توجه نکردن به نقدشوندگی
ممکن است یک دارایی از نظر بازده مورد انتظار جذاب باشد، اما اگر سرمایهگذار احتمال میدهد در کوتاهمدت به پول خود نیاز پیدا کند، نقدشوندگی آن اهمیت زیادی خواهد داشت. انتخاب دارایی باید علاوه بر بازده و ریسک، با زمان احتمالی نیاز به سرمایه نیز هماهنگ باشد.
تصمیمگیری احساسی در زمان نوسان
ترس در دورههای افت و طمع در زمان رشد میتوانند باعث تصمیمهای عجولانه و خارج از برنامه شوند. فروش هیجانی پس از کاهش قیمت یا خرید شتابزده پس از رشد بازار، ممکن است ساختار سبد را از هدف اولیه دور کند.
داشتن یک استراتژی مشخص برای تخصیص دارایی، تعیین محدودههای قابلقبول برای وزن هر بخش و بازبینی دورهای پرتفوی میتواند به سرمایهگذار کمک کند تصمیمهای خود را کمتر بر اساس واکنشهای لحظهای بازار بگیرد.